테슬라 기업 분석 2026: 3분기 매출 280억 달러, 순이익은 43% 줄었다
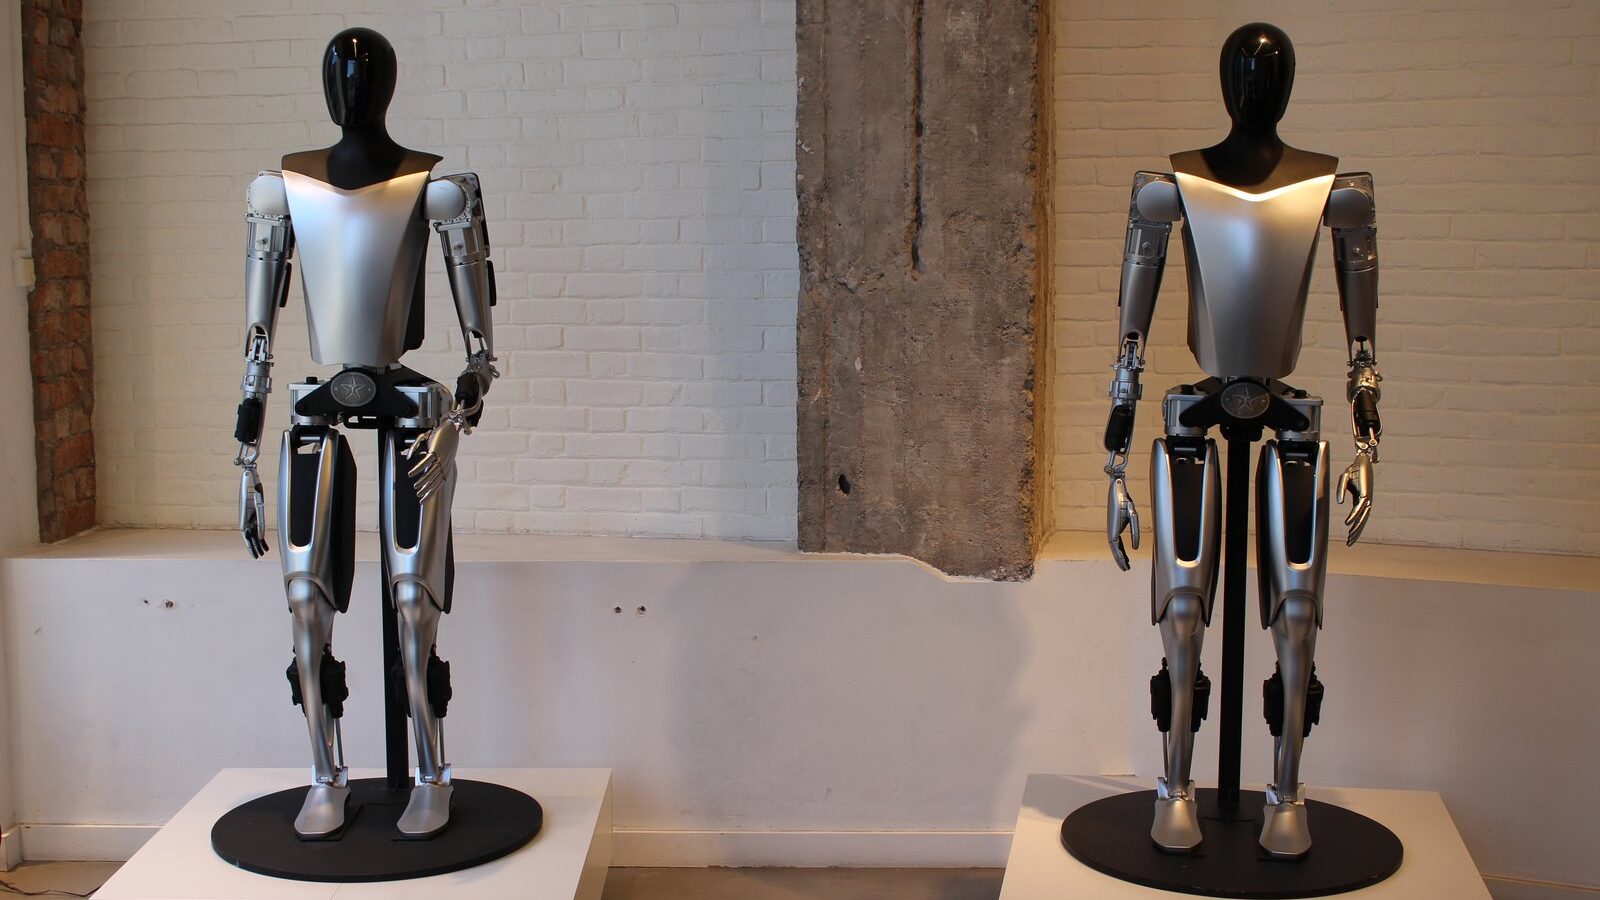
※ 대표 이미지는 2024년 5월 스톡홀름 전시 중이던 옵티머스 사진이며, 현재 개발 중인 최신 버전과 다를 수 있다. 퍼블릭 도메인(Wikimedia Commons).
테슬라 기업 분석의 출발점은 숫자 하나다. 2026년 3분기 테슬라의 매출은 280억 5천만 달러로 1년 전과 사실상 같았는데, GAAP 순이익은 7억 8,700만 달러로 43% 줄었다. 차는 비슷하게 팔았는데 이익은 왜 이렇게 달라졌을까? 답은 매출이 아니라 비용, 그중에서도 연구개발비와 설비투자에 있다. 이 글은 10월 21일 발표된 3분기 실적을 중심으로 사업부별 현황, 로보택시·옵티머스 같은 미래 사업, 한국 시장 변수까지 한 번에 정리한 BNM의 허브 글이다.
기준일은 2026년 10월 24일이다. 수치는 테슬라 발표와 언론 보도를 교차 확인했지만, 최종 확정치는 분기보고서(10-Q)와 다를 수 있다. 이 글은 투자 권유가 아니다.
// SNAPSHOT — 테슬라 기업 분석에 필요한 3분기 핵심 숫자
테슬라 2026년 3분기 한눈에 보기
- 매출: 280억 5천만 달러(전년 동기와 거의 같음, 시장 예상치 부합)
- 영업이익: 7억 1,800만 달러, 영업이익률 2.6%(전년 5.8%)
- GAAP 순이익: 7억 8,700만 달러(전년 대비 43% 감소), 비GAAP 주당순이익 0.48달러(예상 0.45달러)
- 차량 인도: 486,532대(전년 대비 2.1% 감소, 회사 집계 예상 461,974대 상회) / 생산 464,391대
- 에너지 저장 배치: 13.7GWh(전년 대비 약 10% 증가, 예상 15.9GWh 하회)
- 잉여현금흐름 15억 3천만 달러, 설비투자 47억 3천만 달러, 현금·투자자산 454억 달러
- FSD 활성 구독: 174만 건(전년 대비 67% 증가, 일시불 구매 포함 집계)
※ 출처: 테슬라 3분기 인도량 발표(SEC 공시), Electrek 실적 정리. 재무 수치는 실적 발표 기준
3분기, 무엇이 늘고 무엇이 줄었나 (전년 동기 대비)
※ 2026년 3분기 대 2025년 3분기. 출처: 테슬라 실적 발표 정리(Electrek), 인도량·에너지 배치량은 SEC 공시. 매출은 280억 5천만 달러로 사실상 같다.
// EARNINGS — 매출은 제자리, 이익은 줄었다
테슬라 기업 분석에서 이익 감소의 가장 큰 이유는 비용 증가 속도다. 연구개발비는 27억 6천만 달러로 69% 늘었고, 영업비용 전체는 39% 늘어난 47억 8천만 달러에 달했다. 인공지능과 로봇, 사이버캡 같은 신사업에 쓰는 돈이 매출총이익이 느는 속도보다 빨리 불어난 것이다.
본업의 체력은 오히려 나아진 부분도 있다. 규제 크레딧을 뺀 자동차 매출총이익률은 18.1%로 전년 15.4%보다 높아졌고, 전체 매출총이익률도 19.6%로 1.6%포인트 올랐다. 반면 규제 크레딧 수입은 1억 1,300만 달러로 전년(4억 1,700만 달러)의 4분의 1 수준까지 줄었다. 크레딧이라는 손쉬운 이익원이 사라지면서 본업의 이익률이 더 중요해졌다.
총이익 중 얼마가 남았나 (단위: 백만 달러)
영업비용(총이익에서 비용으로 나가는 몫)영업이익(남는 몫)
※ 매출총이익은 약 9% 늘었지만 영업비용이 39% 늘어, 총이익 중 남는 몫이 32%에서 13%로 줄었다. 매출총이익은 ‘매출총이익률×매출’, 전년 영업비용은 증가율(+39%)로 거꾸로 계산한 근사값이다.
본업 이익률은 오히려 개선됐다 (%)
2025년 3분기2026년 3분기
2.6%
18.1%
19.6%
※ 출처: 테슬라 실적 발표 정리(Electrek). 영업이익률만 떨어진 것은 비용(연구개발·영업비용) 증가 때문이다.
매출이 같아도 이익이 43% 줄었다는 것은, 테슬라가 지금 이익보다 투자를 택하고 있다는 뜻이다.
// SEGMENTS — 자동차·에너지·서비스, 세 갈래의 온도차
자동차 부문은 인도량이 전년보다 2% 줄었지만 예상은 넘겼다. 인도가 생산보다 22,141대 많아 재고는 15일치에서 11일치로 줄었다. 테슬라는 배터리 공급이 자동차 물량을 늘리는 데 여전히 제약이라고 밝혔다. 모델 3·Y가 인도량의 대부분을 차지하는 가운데, 사이버트럭·세미·모델 S·X를 묶은 기타 모델 인도는 48% 감소했다. 모델 S와 X는 2026년 5월 생산이 끝났고, 해당 프리몬트 라인은 옵티머스 생산용으로 바뀌는 것으로 보도됐다.
에너지 부문은 엇갈렸다. 배치량은 13.7GWh로 늘었지만 시장 예상에는 못 미쳤고, 에너지 사업 매출은 28억 8천만 달러로 16% 줄었다. 대신 에너지 매출총이익률은 2분기 20%에서 33%로 뛰었다. 매출은 줄었지만 수익성은 개선된 셈이다.
서비스·기타 부문은 매출이 33% 늘어난 46억 1천만 달러, 매출총이익은 사상 최대인 7억 3,400만 달러였다. 충전, 중고차, 보험, 소프트웨어가 포함된 이 부문이 자동차 판매 부진을 메우는 안정판 역할을 하고 있다.
부문별 3분기 성적
※ 수치는 본문에서 쓴 테슬라 3분기 발표 기준이다.
// BETS — 로보택시, 사이버캡, 옵티머스에 거는 돈
테슬라 기업 분석의 핵심은 미래 사업, 곧 자율주행과 로봇이다. 3분기 말 기준 무감독 로보택시의 누적 주행거리는 약 200만 마일에 근접했고, 사이버캡은 올해 2월부터 텍사스 기가팩토리에서 생산되고 있고, 9월 초부터 테슬라 로보택시 서비스에서 대중을 대상으로 운행되고 있다. 테슬라는 올해 말까지 고객 인도를 시작하는 것을 목표로 하지만, 지금 나오는 물량은 전부 테슬라 자체 로보택시 차량군으로 들어간다. 2분기 주주서한에서는 사이버캡·세미·메가팩 3의 2026년 대량 생산 목표를 내려놓았고, 병목은 배터리, 특히 4680 셀 생산이다. 인도 일정과 가격은 테슬라 사이버캡 출시 일정 분석, 생산 계획은 사이버캡 대량 생산 분석에서 볼 수 있다.
옵티머스는 공개 일정이 거듭 미뤄졌다. 머스크는 경쟁사가 설계를 그대로 따라 한다는 이유로 V3 공개를 양산에 가까운 시점으로 늦추겠다고 밝혔고, 프리몬트 양산도 천천히 시작될 것이라고 경고했다. 3분기 실적 자료에서 옵티머스는 연구개발비 증가의 주요 원인으로만 언급됐다.
돈은 이미 먼저 나가고 있다. 올해 설비투자 계획은 250억 달러 이상인데, 3분기까지 사용한 금액은 130억 1천만 달러다. 단순 계산으로 4분기에 약 120억 달러를 써야 계획을 채우게 된다. 스페이스X와의 관계가 이 구도에 어떤 변수가 될지는 스페이스X·테슬라 합병 분석에서 따로 짚었다.
설비투자, 연간 계획의 절반을 넘겼다
※ 설비투자 가이던스는 2026년 250억 달러 이상. 단순 계산이며 실제 집행은 달라질 수 있다. 출처: Electrek.
테슬라의 승부수는 전기차 판매가 아니라, 자율주행과 로봇이 비용을 감당할 만큼 빨리 돈이 되느냐에 달려 있다.
// LOCAL LENS — 한국에서 테슬라는 이미 주류다
한국은 테슬라 기업 분석에서 따로 떼어 봐야 할 만큼 강한 시장이다. 한국수입자동차협회 집계를 인용한 보도에 따르면 테슬라는 2026년 9월 한 달에만 12,372대를 등록해 수입차 점유율 35.5%를 기록했다. 1~9월 누적은 89,148대로 수입 승용차 시장의 31.9%다. 9월에는 모델 Y L(6인승)이 8,690대로 판매를 이끌었다.
변수는 FSD다. 테슬라코리아는 2026년 7월 10일 감독형 FSD v14 라이트의 국내 배포를 시작했다. 다만 보도에 따르면 대상은 미국산 모델 3·Y 중 FSD 컴퓨터 3(HW3) 탑재 차량이고, 중국산 모델은 제외된다. 국내에서 팔리는 모델 Y의 상당수가 중국산이라는 점에서, 실제 적용 범위는 판매 인기만큼 넓지 않다. 가격 체계도 일시불(약 904만 원)에서 월 15만 원 구독제로 바뀌는 것으로 알려졌다. 한국 도로교통법이 자율주행을 레벨 2까지만 허용한다는 점도 감안해야 한다. 유럽의 FSD 명칭 변경 사례는 테슬라 FSD 유럽 명칭 변경 글에서 정리했다.
한국에서 FSD는 어디까지 적용되나
※ 보도 기준이다. 국내 판매 모델 Y의 상당수가 중국산이라 실제 적용 범위는 판매 인기만큼 넓지 않다. 중국산 적용 여부는 테슬라코리아 공식 공지로 확인해야 한다.
// THE CATCH — 숫자가 말해주지 않는 것
- 이익 구조: 규제 크레딧 수입이 줄면서 본업 이익률에 대한 의존도가 커졌다.
- 현금 흐름: 3분기 잉여현금흐름 15억 3천만 달러는 전년(약 40억 달러)보다 62% 줄었고, 설비투자가 분기 사이 줄어든 점이 수치를 좋아 보이게 한다.
- 지표의 정의: FSD 구독 174만 건에는 일시불 구매가 함께 집계돼 있어, 월 구독자 수와는 다르다.
- 배터리 병목: 자동차 물량과 신제품 양산이 모두 배터리 공급에 걸려 있다.
배터리 공급이 두 갈래를 함께 막고 있다
※ 자동차 물량 제약은 3분기 실적 설명, 양산 목표 하향은 2분기 주주서한 내용이다.
// WATCHLIST — 다음 분기에 볼 다섯 가지
- 4분기 설비투자가 250억 달러 계획에 얼마나 근접하는가
- 사이버캡 연말 고객 인도 시작 여부와 양산 속도, 배터리 공급 확대
- 에너지 저장 배치량이 예상치(15GWh대)를 회복하는가
- 한국을 포함한 해외 FSD 확대와 중국산 차량 적용 여부
- 옵티머스 V3 공개와 양산 시점
// FAQ — 자주 묻는 질문
테슬라 3분기 실적은 좋았나, 나빴나?
인도량과 비GAAP 주당순이익은 예상을 웃돌았지만, 에너지 저장 배치량은 예상에 못 미쳤고 GAAP 순이익은 전년보다 43% 줄었다. 본업 이익률은 개선됐고 신사업 비용이 이익을 눌렀다는 점에서 좋고 나쁨이 엇갈리는 분기였다.
한국에서 FSD를 쓸 수 있나?
2026년 7월부터 감독형 FSD v14 라이트가 배포되고 있지만, 보도에 따르면 미국산 HW3 탑재 모델 3·Y가 대상이다. 중국산 차량 적용 여부는 테슬라코리아 공식 공지로 확인해야 한다.
테슬라는 전기차 회사인가, AI 회사인가?
테슬라 기업 분석의 오랜 질문이다. 매출의 대부분은 아직 자동차와 에너지에서 나온다. 하지만 연구개발비가 69% 급증한 구조는 회사가 AI와 로봇 쪽으로 자원을 옮기고 있음을 보여준다. BNM은 현재의 테슬라를 전기차 회사의 매출에 AI 회사의 비용 구조를 얹은 상태로 본다.
테슬라 기업 분석의 결론은 간단하다. 숫자가 말하는 3분기의 테슬라는 이익을 줄이면서 미래에 베팅한 회사다.
// BOTTOM LINE — 지금의 테슬라는 이익보다 투자를 택한 회사다
숫자가 가리키는 방향은 분명하다. 아래는 테슬라 기업 분석의 결론으로, 3분기 숫자에서 읽히는 시사점과 BNM의 전망이다. 확정된 예측이 아니라 지금 공개된 자료를 바탕으로 한 해석이며, 투자 권유가 아니다.
- 이익 압박은 당분간 이어질 가능성이 크다. 연구개발비(+69%)와 설비투자(+110%)가 함께 늘었고, 연간 설비투자 계획(250억 달러 이상)을 채우려면 4분기에 약 120억 달러를 써야 한다. 계획대로 집행되면 현금흐름에는 부담이 될 수 있다. 다만 현금·투자자산이 454억 달러라 단기 자금 여력은 충분해 보인다. 이 점이 테슬라 기업 분석에서 가장 먼저 볼 변수다.
- 본업의 체력은 버티고 있다. 자동차 매출총이익률(크레딧 제외)이 15.4%에서 18.1%로 오르고 서비스·기타 매출이 33% 늘어 판매 부진을 일부 메웠다. 반면 규제 크레딧 수입이 4분의 1로 줄어, 앞으로의 이익은 본업의 마진에 더 직접 좌우될 것으로 보인다.
- 판매 성장은 신제품이 나오기 전까지 정체될 수 있다. 인도량이 2% 줄었고, 모델 S·X 생산 종료와 사이버트럭 등의 감소로 기타 모델 인도가 48% 줄어 모델 3·Y 의존도가 더 커졌다. 사이버캡은 올해 말 고객 인도를 목표로 하지만 초기 물량은 소규모이고, 배터리 공급이 물량 확대의 제약이며 2026년 대량 생산 목표도 빠졌다. 신제품이 실적에 의미 있게 기여하는 시점은 2027년 이후가 될 가능성이 있다.
- 에너지는 규모보다 수익성이 관건이다. 배치량은 늘었지만 예상(15.9GWh)에 못 미쳤고 매출은 16% 줄었다. 대신 에너지 매출총이익률이 33%로 올라 같은 매출에서 더 많이 남기는 구조로 바뀌고 있다. 대형 프로젝트 시점에 따라 분기 실적이 출렁일 수 있다는 점은 감안해야 한다.
- FSD와 로보택시가 투자 회수의 열쇠다. FSD 활성 구독이 174만 건(+67%)으로 늘어 소프트웨어 수익 기반이 커지고 있다. 다만 일시불 구매가 포함된 수치이고, 무감독 FSD의 일반 소비자 차량 탑재는 2027년 2분기로 전망된다. 투자한 만큼의 수익이 숫자로 확인되려면 시간이 더 필요하다.
- 한국 소비자에게는 판매 호조와 기능 제약이 함께 있다. 수입차 점유율 35.5%로 영향력은 크지만 감독형 FSD는 미국산 HW3 차량 중심이라, 중국산 모델 Y 구매자에게는 당장 적용되지 않는다. 적용 범위가 넓어지는지가 국내에서 체감하는 가치를 좌우할 것으로 보인다.
정리하면 테슬라 기업 분석의 핵심은, 3분기 실적이 테슬라가 자동차 회사의 수익성을 지키면서 로보택시와 로봇에 먼저 돈을 쓰는 단계에 있음을 보여준다. 이 투자가 결실을 맺을지는 사이버캡 양산, 배터리 공급, FSD 확대라는 세 가지 속도에 달려 있다. 관련 분석으로 테슬라 사이버캡 출시 일정, V4 슈퍼차저, 테슬라 로드스터, 미국 전기차 판매 동향 글도 함께 보면 흐름이 이어진다.
더 많은 인사이트 소식은 BNM에서 계속 확인하자.
참고: Tesla 3분기 인도량 발표(SEC) · Electrek 실적 정리 · TechCrunch 2분기 주주서한 · Drive Tesla Canada(한국 등록) · 머니투데이방송 FSD 국내 배포